Warum scheitern Holdinggesellschaften? Erfahren Sie, welche Fehler Unternehmer vermeiden sollten und was elf Praxis-Fallstudien zeigen.
Holdinggesellschaft richtig nutzen: Erfahre mehr über Steuervorteile, Risikomanagement und die Bedeutung einer guten Holdingstruktur.
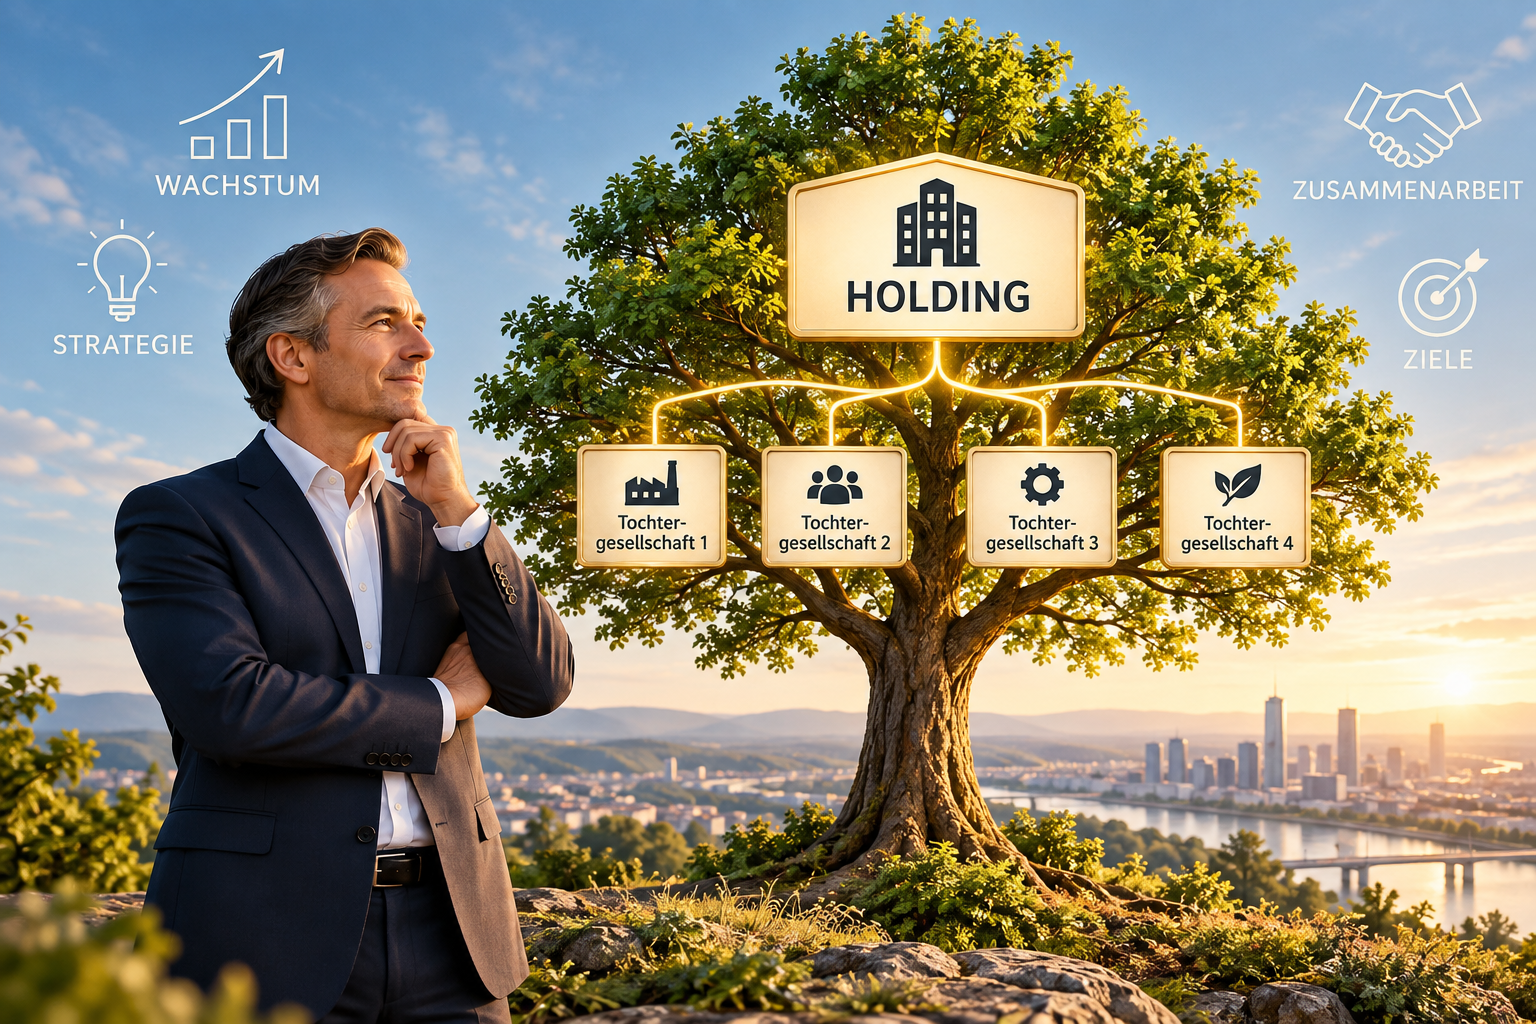
Wie wächst eine Holding erfolgreich? Diese Praxis-Fallstudie zeigt Erfahrungen, Herausforderungen und Erfolgsfaktoren aus Unternehmersicht.
Welche Fehler können Holdinggesellschaften ausbremsen? Erfahre, wie Unternehmen aus Fehlschlägen lernen und Wachstum, Risiken und Finanzen besser planen.
Familienunternehmen stehen vor der Herausforderung, ihre langjährige Erfahrung und starke Marktposition zu bewahren und gleichzeitig neue Wege zu finden, wenn das bestehende Geschäftsmodell kaum noch weiteres Wachstum ermöglicht.

Eine Holdinggesellschaft kann nicht nur dazu dienen, Beteiligungen zu verwalten oder steuerliche Vorteile zu nutzen. Sie kann auch eine wichtige Rolle beim Wachstum eines Unternehmens spielen. Ein gutes Beispiel dafür ist die Übernahme anderer Unternehmen. Doch mit dem Kauf allein ist es nicht getan. Entscheidend ist, was nach der Übernahme passiert. Das zeigt unser heutiges Praxis-Fallbeispiel der Innovatech Holding GmbH. Wachstum durch gezielte Firmenübernahmen Die Innovatech Holding GmbH aus Deutschland verfolgt eine klare Wachstumsstrategie: Sie übernimmt kleinere Technologieunternehmen, die mit ihrem Wissen, ihren Produkten oder ihren Mitarbeitern die Unternehmensgruppe stärken können. Innerhalb von drei Jahren kaufte die Holding fünf Unternehmen aus den Bereichen Software, Künstliche Intelligenz (KI), Internet of Things (IoT) und Cloud-Dienste. Dabei ging es nicht darum, einfach nur fünf weitere Unternehmen zu besitzen. Vielmehr sollten sich die Firmen gegenseitig ergänzen. Wissen, Technik und Mitarbeiter sollten zusammengeführt werden, um gemeinsam neue Produkte zu entwickeln und neue Märkte zu erschließen. Genau hier begann die eigentliche Arbeit. Nach dem Kauf kommt die Integration Innovatech gründete ein eigenes Integrationsteam. Darin arbeiteten Verantwortliche der Holding mit den Geschäftsführern der übernommenen Unternehmen zusammen. Ein wichtiger Schritt war die Vereinheitlichung der internen Abläufe. Buchhaltung, Einkauf und Unternehmensplanung wurden auf gemeinsame Systeme umgestellt. Dadurch konnten Informationen zentral ausgewertet und Doppelarbeiten vermieden werden. Gleichzeitig wurde die Forschung und Entwicklung neu organisiert. Spezialisten aus den verschiedenen Tochtergesellschaften arbeiteten nun gemeinsam an neuen Projekten. So entstand beispielsweise die Idee, Künstliche Intelligenz mit Anwendungen aus dem Internet of Things zu verbinden. Damit entstanden Synergien: Die einzelnen Unternehmen konnten gemeinsam Leistungen entwickeln, die sie allein möglicherweise nicht hätten anbieten können. Unterschiedliche Unternehmenskulturen als Herausforderung Eine Firmenübernahme besteht allerdings nicht nur aus Zahlen, Verträgen und IT-Systemen. Es geht vor allem um Menschen. Die Mitarbeiter der übernommenen Unternehmen waren unterschiedliche Arbeitsweisen gewohnt. Einige befürchteten möglicherweise sogar, durch die Übernahme ihre bisherige Selbstständigkeit oder ihren Arbeitsplatz zu verlieren. Innovatech setzte deshalb auf offene Kommunikation, Workshops, Schulungen und regelmäßige Treffen. Die Mitarbeiter sollten verstehen, welche Ziele die Unternehmensgruppe verfolgt und welchen Beitrag jedes einzelne Unternehmen dazu leisten kann. Auch technisch gab es Probleme. Unterschiedliche IT-Systeme mussten zusammengeführt werden. Das verursachte zunächst zusätzliche Kosten, führte später aber zu deutlich effizienteren Abläufen. Das Ergebnis: 40 Prozent mehr Umsatz Die Strategie zahlte sich aus. Innerhalb von zwei Jahren stieg der Umsatz der Unternehmensgruppe um 40 Prozent. Gleichzeitig entstanden neue Produkte, darunter eine IoT-Plattform, die Daten mithilfe Künstlicher Intelligenz analysiert. Durch gemeinsame IT-Systeme und einheitliche Verwaltungsabläufe konnten außerdem Kosten gesenkt werden. Das eingesparte Geld stand anschließend für weitere Investitionen und neue Projekte zur Verfügung. Was können kleinere Unternehmen daraus lernen? Natürlich übernimmt nicht jedes mittelständische Unternehmen innerhalb von drei Jahren fünf Firmen. Das Grundprinzip lässt sich aber auch auf kleinere Unternehmensgruppen übertragen. Eine Holding kann beispielsweise ein bestehendes Unternehmen erwerben und dieses als eigenständige Tochtergesellschaft weiterführen. Damit können neue Dienstleistungen, zusätzliche Standorte oder neue Kundengruppen erschlossen werden. Entscheidend ist jedoch: Eine erfolgreiche Firmenübernahme endet nicht beim Notartermin. Dort beginnt sie erst. Wer Unternehmen über eine Holding zukauft, braucht eine klare Strategie. Welche Aufgaben sollen zentral erledigt werden? Wo sollen die Tochtergesellschaften selbstständig bleiben? Welche Synergien können genutzt werden? Und vor allem: Wie werden die Mitarbeiter in die neue Struktur eingebunden? Das Beispiel Innovatech zeigt deshalb sehr deutlich: Eine Holding kann eine starke Plattform für Wachstum durch Firmenübernahmen sein. Der wirkliche Mehrwert entsteht aber erst dann, wenn aus mehreren einzelnen Unternehmen eine Unternehmensgruppe wird, in der alle Beteiligten voneinander profitieren.
Eine Holding sollte nicht erst dann über Risiken, Liquidität und unrentable Geschäftsbereiche nachdenken, wenn die Krise bereits da ist.
Erst kommt die unternehmerisch sinnvolle Struktur. Danach wird geprüft, wie diese Struktur steuerlich optimal gestaltet werden kann – und nicht umgekehrt.
Praxis-Fallstudien zur Holdinggesellschaft – Teil 3: Wachstumsstrategie durch Unternehmensübernahmen
Wachstumsstrategie kann der gezielte Aufbau einer leistungsfähigeren und wettbewerbsstärkeren Unternehmensgruppe sein.
Eine Holdinggesellschaft kann viele Vorteile bieten: Risiken lassen sich auf verschiedene Gesellschaften verteilen, Gewinne können für neue Investitionen genutzt werden und unterschiedliche Geschäftsbereiche können unter einem gemeinsamen Dach wachsen. Doch eine Holdingstruktur allein macht ein Unternehmen noch nicht erfolgreich. Fehlen eine klare Strategie, ausreichende Marktkenntnisse und eine solide Finanzierung, kann aus der geplanten Wachstumsstrategie schnell eine finanzielle Belastung werden. Das zeigt die Geschichte der ABC Holding GmbH. Der Plan: Mit einer Holding neue Geschäftsfelder aufbauen Peter Weber war ein erfolgreicher Einzelhändler. Sein Unternehmen, die Weber Einzelhandel GmbH, war seit mehr als 20 Jahren am Markt etabliert und erzielte stabile Umsätze. 2015 gründete er die ABC Holding GmbH. Unter ihrem Dach sollten neben dem bestehenden Einzelhandelsunternehmen zwei weitere Gesellschaften aufgebaut werden: die Weber Logistik GmbH und die Weber Immobilien GmbH. Die Idee klang zunächst überzeugend. Die Gewinne aus dem Einzelhandel sollten genutzt werden, um die neuen Geschäftsbereiche aufzubauen. Gleichzeitig wollte Peter Weber Risiken verteilen, Synergien schaffen und die steuerlichen Möglichkeiten einer Holdingstruktur nutzen. Doch die Entwicklung verlief anders als geplant. Zu optimistische Erwartungen Das Einzelhandelsgeschäft blieb zwar stabil, wuchs aber kaum noch. Gleichzeitig gelang es der Logistikgesellschaft nicht, ausreichend profitable Aufträge zu gewinnen. Der Markt war stark umkämpft und die Margen waren niedrig. Auch die Immobiliengesellschaft entwickelte sich schlechter als erwartet. Notwendige Renovierungen verursachten zusätzliche Kosten und die geplanten Mieteinnahmen konnten nicht erreicht werden. Ein entscheidendes Problem war, dass Peter Weber zwar über umfangreiche Erfahrungen im Einzelhandel verfügte, nicht jedoch in den Bereichen Logistik und Immobilien. Vor dem Einstieg in die neuen Geschäftsfelder fehlten gründliche Marktanalysen. Die wirtschaftlichen Erwartungen beruhten deshalb teilweise auf Annahmen, die sich später als unrealistisch herausstellten. Fehlende Finanz- und Risikoplanung Hinzu kam eine hohe Fremdfinanzierung. Für den Aufbau der neuen Tochtergesellschaften nahm die Holding Kredite auf. Zinsen und Tilgungen belasteten zunehmend die Liquidität. Ein wirksames Risikomanagement und eine ausreichende Liquiditätsplanung fehlten. Damit entstand ein gefährlicher Kreislauf: Die neuen Tochtergesellschaften benötigten ständig zusätzliches Kapital, während das etablierte Einzelhandelsunternehmen nicht genügend zusätzliche Gewinne erwirtschaftete, um diese Verluste dauerhaft auszugleichen. Auch die erhofften Synergien blieben aus. Gemeinsame Verwaltungsstrukturen oder zentral organisierte Bereiche wie Buchhaltung und IT wurden nicht konsequent aufgebaut. Die Tochtergesellschaften arbeiteten weitgehend unabhängig voneinander. Das Ende der Holding Bis 2020 hatte sich die finanzielle Situation erheblich verschlechtert. Sanierungsversuche brachten nicht den gewünschten Erfolg. Schließlich mussten einzelne Unternehmen verkauft werden, um Schulden abzubauen und eine Insolvenz zu vermeiden. 2021 wurde die ABC Holding GmbH aufgelöst. Die Verkaufserlöse blieben deutlich hinter den ursprünglichen Erwartungen zurück. Peter Weber verlor einen erheblichen Teil seines aufgebauten unternehmerischen Vermögens. Was können Unternehmer daraus lernen? Diese Fallstudie zeigt einen wichtigen Grundsatz: Eine Holding ist ein Werkzeug – aber kein Erfolgsgarant. Bevor Sie neue Tochtergesellschaften gründen oder neue Geschäftsfelder erschließen, sollten Sie den Markt, den Kapitalbedarf und die möglichen Risiken genau analysieren. Besonders wichtig ist eine realistische Liquiditätsplanung. Nicht nur der erwartete Gewinn zählt, sondern auch die Frage: Wie lange können Verluste finanziert werden? Ebenso sollten neue Geschäftsfelder nicht allein deshalb aufgebaut werden, weil Kapital vorhanden ist oder steuerliche Vorteile möglich erscheinen. Unternehmerisches Know-how, klare Verantwortlichkeiten und ein funktionierendes Risikomanagement sind mindestens genauso wichtig. Eine erfolgreiche Holding entsteht deshalb nicht durch möglichst viele Tochtergesellschaften. Sie entsteht durch eine klare Strategie, wirtschaftlich tragfähige Unternehmen und eine solide finanzielle Grundlage. Die entscheidende Frage lautet nicht: „Wie viele Unternehmen kann ich unter meiner Holding aufbauen?“ Sondern: „Welche Unternehmen machen meine Holding langfristig stärker?“